
- Льготный период Только на покупки; с «Оптимой» — до 120 дн. (399 ₽/мес., 1-й мес. 0 ₽).
- Кредитный лимит
- до 500 000 ₽
- Обслуживание
- 0 ₽/мес
- Процентная ставка
- 59,9%
- Снятие наличных 0 ₽ до 150 000 ₽ за отчётный период
Акция: возврат уплаченных % за год
Максимальный льготный период 60 дней
С доходом 0 ₽ оценку не посчитать. Шансы и лимит калькулятор считает от дохода. Это не решение банка: заявку банк рассматривает сам.
Для заявки хватает паспорта гражданина РФ. Банк оговаривает, что может запросить дополнительно: второй документ, удостоверяющий личность, бумаги о доходе или о владении имуществом — если сведений о клиенте ему окажется мало.
Погашать долг можно любым пополнением счёта карты: в приложении банка, переводом по реквизитам или наличными в банкоматах.
Карта окупается у одного типа клиента — того, кто тратит на покупки стабильно и много. Если каждый месяц проходит не меньше 10 покупок на 20 000 ₽ и выше, а наличные и переводы вы не трогаете, возврат процентов через год делает пользование почти бесплатным. Комиссии за снятие и переводы не возвращаются. Право на возврат процентов зависит от выполнения условий акции каждый месяц. Тем, кому нужна именно наличка, ближе базовая карта «без % с бесплатным снятием» — там до 150 000 ₽ за отчётный период снимаются без комиссии.
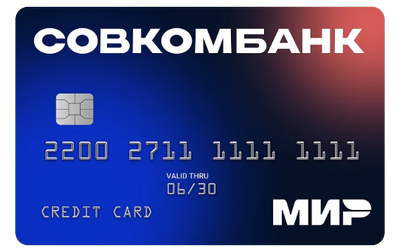
«Без % ПЛЮС» — второй вариант кредитной карты Совкомбанка из линейки «без процентов». Рядом с ней есть базовая «без % с бесплатным снятием», и различий между картами два, связанных друг с другом. Снятие наличных здесь платное — 5,9% плюс 590 ₽ за операцию заёмными деньгами, тогда как у базовой карты снятие бесплатно до 150 000 ₽ за отчётный период. Взамен банк обещает вернуть уже уплаченные проценты, если весь год активно расплачиваться картой за покупки. В этом и смысл приставки «ПЛЮС»: сам грейс не длиннее, зато проценты можно обнулить задним числом.
Базовый беспроцентный период — 60 дней. Полные 120 дней банк даёт только с подпиской «Оптима» (первый отчётный период бесплатно при первом подключении, дальше 399 ₽ в месяц или 3 799 ₽ за год), а 300 дней — акция для новых клиентов с той же подпиской, и только на операции первого отчётного периода. Отсчёт идёт от начала отчётного периода — первый стартует в день заключения договора. Грейс работает только на покупки и оплату услуг: в магазинах, по СБП и QR, полисы СКБ Страхование, платежи Бензубера и авиакасс. Снятие наличных и переводы в него не попадают: на них проценты идут с первого дня, плюс комиссия 5,9% и 590 ₽.
Чтобы грейс держался, каждый месяц нужно вносить минимальный платёж — 8% от основного долга на дату расчёта. Банк считает его в дату заключения договора и показывает сумму в приложении «Халва-Совкомбанк». Если в прошлом месяце были операции вне льготного периода, к платежу добавятся начисленные по ним проценты и комиссии. На внесение есть 25 дней после даты расчёта.
Пропустили минимальный платёж — долг становится просроченным, и льготный период по нему сгорает: проценты пересчитают за всё время пользования деньгами по ставке 59,9% годовых. Сверху идёт неустойка 20% годовых на просроченную сумму, её начисляют с шестого дня просрочки, если долг больше 500 ₽. Новый беспроцентный период откроется со следующего отчётного периода после погашения всей просроченной задолженности.
Теперь про само «без %». Даже если вы не уложились в грейс и платили проценты, Совкомбанк вернёт их через 12 месяцев — при условии, что каждый месяц вы делали не менее 10 покупок на сумму от 20 000 ₽ и не допускали просрочек ни по одному кредиту банка. Деньги приходят на счёт за пять рабочих дней после окончания года. Возвращают именно проценты: комиссии за снятие и переводы под возврат не попадают, поэтому в ноль карта выходит только у того, кто тратит строго на покупки. Калькулятор показывает проценты и комиссии по заданному графику. Возврат процентов через год зависит от выполнения условий акции и в этот расчёт не включён.
Классического кешбэка у карты нет: ни баллов, ни процента с покупок банк не начисляет. Единственное, что похоже на вознаграждение, — «Зелёная цена» на Ozon: при оплате любой картой Совкомбанка часть товаров на маркетплейсе идёт со скидкой до 30%. Эта скидка заменяет кешбэк, поэтому получить и то и другое сразу не выйдет, и работает она только на Ozon, а не на любые покупки.
Для карты, ради которой оформляют возврат процентов, отсутствие кешбэка — не главная потеря. Её экономика держится не на бонусах, а на том, уложились вы в грейс и выполнили ли условие по обороту. Поэтому сравнивать «ПЛЮС» с другими кредитками стоит по реальной переплате, а не по обещанным процентам кешбэка, которых тут нет. Именно переплату с учётом комиссий за снятие Finagram и считает по каждому банку.
Заявку на «Кредитную карту без % ПЛЮС» оставляют онлайн на сайте Совкомбанка или по телефону. Карта выпускается на платёжной системе МИР и оформляется не именной, поддерживает Mir Pay. Доставки нет: банк пишет, что доставка карт с кредитным лимитом недоступна, поэтому после одобрения карту забирают в отделении. С собой нужен только паспорт.
На странице карты нажимают «Получить карту» и заполняют форму с личными данными. Анкету можно заполнить и через Госуслуги. Из документов для заявки нужен паспорт, обязательное условие — гражданство России. Остальные требования банк публикует на странице карты: возраст от 20 до 75 лет, официальная работа не меньше 4 месяцев на последнем месте, постоянная регистрация в одном населённом пункте последние 4 месяца, проживание в городе с подразделением банка или не дальше 70 км от него. После отправки формы с вами свяжется сотрудник банка, чтобы проверить данные.
Счёт закрывают в отделении Совкомбанка: нужны паспорт и сама карта. Перед закрытием полностью гасят задолженность вместе с начисленными процентами и комиссиями, отключают платные услуги и переводят на другой счёт собственные деньги, если они остались на карте. Затем пишут заявление о закрытии счёта. Когда счёт закроют, имеет смысл вернуться за справкой о расторжении договора и отсутствии долга — в спорной ситуации она подтвердит, что перед банком вы ничего не должны.
Отдельной услуги переноса долга из другого банка в тарифах «Кредитной карты без % ПЛЮС» нет. Формально деньги перевести можно, но это будет перевод заёмных средств: банк удержит комиссию 5,9% плюс 590 ₽ и начнёт начислять проценты с первого дня — льготный период на переводы не действует. Комиссию по акции не вернут, а проценты по переводу банк вернёт через год вместе с остальными уплаченными процентами — если каждый месяц выполнялись условия по покупкам и не было просрочек. Для закрытия долга в другом банке нужна отдельная программа рефинансирования.
Условия карты обновлены 17.10.2026. Окончательное решение о выдаче карты и размере кредитного лимита принимает банк.


