- Льготный период На покупки и переводы; вне грейса — ставка договора.
- Кредитный лимит Без справки о доходах
- Обслуживание От 290 ₽ в год и только если пользуетесь картой; 0 ₽ — по акциям банка, например клиентам Premium и Private.
- Процентная ставка
- 29,9–61,9%
- Снятие наличных
- 4,9% + 490 ₽
- Бонусы 4 категории на выбор, среди них 1% на всё; лимит 6 000 баллов за расчётный период.
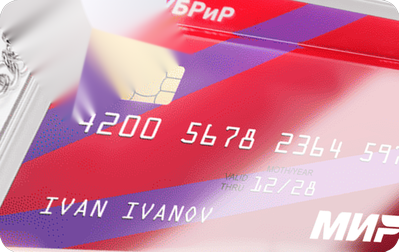
Кредитная карта ДоЗарплаты+ от УБРиР

- Льготный период На покупки, снятие и переводы; вне грейса — ставка договора.
- Кредитный лимит Без справки о доходах
- Обслуживание При задолженности — 0,35% в день.
- Процентная ставка
- 0,01%
- Снятие наличных 0 ₽ до 60 000 ₽ в мес. вместе с переводами
Калькулятор общих затрат
График оплаты
Максимальный льготный период 1 094 дня — без процентов, с комиссией
Дадут ли вам эту карту
Условия этой карты, по которым считаем
С доходом 0 ₽ оценку не посчитать. Шансы и лимит калькулятор считает от дохода. Это не решение банка: заявку банк рассматривает сам.
Ещё советы
Требования банка по этой карте
Лимиты при разной нагрузке
Другие банки по вашим ответам
Перед заявкой
Информация
- Выпуск — 0 ₽; обслуживание счёта — 0,35% в день от задолженности.
- Льготный период — до 1094 дней на покупки, снятие наличных, переводы, отсчёт с первой траты.
- Минимальный платёж — 25% от задолженности в месяц.
- Ставка — 0,01% годовых; вместо процентов банк берёт плату за пользование долгом — 0,35% в день.
- Снятие наличных, квази-кэш и переводы — 0 ₽ на общую сумму до 60 000 ₽ в месяц, свыше — 5,99% + 590 ₽.
- СМС-уведомления — 129 ₽ в месяц.
- Кредитный лимит — от 10 000 до 30 000 ₽.
Банк рассматривает заявку при выполнении базовых условий:
- возраст — от 19 до 75 лет;
- доход — от 27 093 ₽ в месяц, заявленный или подтверждённый;
- стаж — от 3 месяцев на текущем месте; для ИП и самозанятых — от 12 месяцев;
- постоянная регистрация в РФ; кредит выдают в макрорегионах Екатеринбург, Средний и Южный Урал, Поволжье, Сибирь;
- нет текущей просроченной задолженности по кредитам;
- гражданство РФ и паспорт.
Для оформления нужен только паспорт РФ. При подаче заявки вы подписываете анкету и согласие на запрос кредитной истории; решение банк принимает в день обращения.
Пополнить карту без комиссии можно в банкоматах Альфа-Банка, АК БАРС, ВУЗ-банка, Райффайзенбанка, ПСБ и ВТБ.
- Минимальный платёж — 25% от долга раз в отчётный период;
- пока есть долг, банк ежедневно берёт 0,35% от него за обслуживание: грейс освобождает только от процентов;
- пропустили платёж — лимит блокируют, грейс останавливают, начисляют проценты и пени 20% годовых; прежний грейс не вернуть, новый откроется после полного погашения долга.
Экспертное мнение
Положительные стороны
- Беспроцентный период до 1 094 дней на покупки, переводы и снятие наличных.
- Бесплатный выпуск, для оформления нужен только паспорт.
- Снятие наличных и переводы без комиссии в пределах 60 000 ₽ в месяц.
- Если картой не пользоваться, обслуживание — 0 ₽.
- Кешбэк и скидки до 35% у партнёров банка.
Отрицательные стороны
- Пока на счёте есть долг, каждый день списывается 0,35% от его суммы за обслуживание — «беспроцентный» период на деле платный.
- Высокий минимальный платёж — 25% от долга: растянуть возврат надолго не выйдет.
- Снятие и переводы свыше 60 000 ₽ в месяц — комиссия 5,99% + 590 ₽.
- Небольшой лимит — до 30 000 ₽.
- Кешбэк работает только у партнёров через приложение, а не на все покупки.
Общий вывод
«ДоЗарплаты+» выгодна ровно в одном сценарии: взяли небольшую сумму и вернули за считанные дни, до зарплаты. Долгий грейс тут — витрина: реальную цену задаёт обслуживание 0,35% в день (около 128% годовых при постоянном долге) плюс минимальный платёж 25% в месяц. Продержите долг дольше — и «беспроцентная» карта обойдётся дороже обычного кредита наличными. Считайте переплату по дням, а не смотрите на рекламный грейс.
Описание
«ДоЗарплаты+» — кредитная карта УБРиР из линейки «до зарплаты»: длинный беспроцентный период на покупки, переводы и снятие наличных. Ставка 0% в грейсе относится только к процентам за кредит. Отдельно идёт плата за обслуживание — 0,35% в день от суммы долга на счёте. Пока на карте есть задолженность, эта комиссия капает каждый день, поэтому «беспроцентный» здесь не значит «бесплатный».
Как пользоваться льготным периодом
Грейс по «ДоЗарплаты+» длится до 1 094 дней и действует на все операции — покупки, переводы и снятие наличных. Чтобы он работал, каждый месяц нужно вносить минимальный платёж плюс комиссию за обслуживание. Банк выставляет платёж в то же число месяца, в которое вы открыли договор, и даёт на внесение 20 дней; в последний день срока деньги должны быть на счёте до 19:00 по Москве. Дату и сумму видно в мобильном приложении.
Минимальный платёж — 25% от долга: чем он выше, тем быстрее нужно возвращать деньги. Линейка так и называется, «до зарплаты» — карта под короткий заём, а не под остаток, который тянут годами. Пропустите платёж — грейс приостанавливается, лимит блокируется, а проценты начинают начисляться на всю задолженность; на сумму просроченного минимального платежа идут пени 20% годовых. После просрочки прежний льготный период не возвращается: новый начнётся только когда вы полностью закроете основной долг.
Главный нюанс — обслуживание. Пока на счёте есть задолженность, банк берёт 0,35% в день от её суммы. Комиссия считается каждый день, а списывается раз в месяц, в дату минимального платежа. Ставка 0% — это только про проценты за кредит; за саму возможность пользоваться деньгами вы платите этой ежедневной комиссией. Поэтому «беспроцентный период» и «бесплатный период» — не одно и то же. В калькуляторе Finagram видно, во что превращается 0,35% в день на вашей сумме и сроке: считайте реальную переплату, а не рекламный грейс.
Кешбэк
Кешбэк по «ДоЗарплаты+» — до 35%, но не на любые покупки, а за траты у партнёров банка. Это не привычный возврат процентом со всех операций: повышенный кешбэк и скидки действуют только в магазинах-партнёрах, и заходить к ним нужно через приложение УБРиР. Размер и правила зависят от конкретной акции партнёра, поэтому 35% — это верхняя планка на отдельные предложения, а не постоянная ставка.
Чтобы кешбэк начислялся, в мобильном приложении подключают услугу «Кешбэк и скидки»: находите раздел с предложениями партнёров, соглашаетесь с правилами программы и выбираете свой регион — от него зависит список доступных магазинов. Дальше переходите на сайт партнёра из приложения и платите картой. Историю по начисленному и выплаченному кешбэку видно в том же разделе приложения.
Практический смысл простой: заметный возврат тут завязан на разовые партнёрские акции, а не на повседневные траты. Если рассчитываете на кешбэк со всего подряд — это не та карта. И помните, что выигрыш от кешбэка легко перекрывается ежедневной комиссией за обслуживание, если вы тратите заёмные деньги, а не свои.
Ответы на часто задаваемые вопросы
«ДоЗарплаты+» выпускают как цифровую карту в приложении, а пластиковую карту МИР к ней оформляют бесплатно. Если банк доставляет карты в ваш населённый пункт, при подаче онлайн-заявки можно выбрать курьера — иначе карту выдадут в отделении. Возможность доставки в конкретный регион уточните по телефону горячей линии банка.
Нажмите «Оформить» и заполните поля формы — для оформления нужен только паспорт. Условия: возраст от 19 до 75 лет, постоянная российская регистрация, стаж не менее 3 месяцев на текущем месте работы и без просрочек по действующим кредитам. Карту выпускают цифровой в приложении банка, пластик МИР к ней — по желанию и бесплатно.
Заявление подают в отделении УБРиР с паспортом или дистанционно — через раздел «Обратная связь» в интернет-банке либо заказным письмом с нотариальным заверением. Счёт закроют после полного погашения долга, а до этого ежедневная комиссия за обслуживание продолжает начисляться. По итогу выдают справку о закрытии.
Отдельной услуги рефинансирования у «ДоЗарплаты+» нет. Формально долг по чужой карте можно закрыть переводом с этой карты, но переводы и снятия бесплатны только до 60 000 ₽ в месяц, дальше — 5,99% + 590 ₽. Плюс всё это время идёт ежедневная комиссия за обслуживание, поэтому как инструмент для переноса долга карта не подходит.
Условия карты обновлены 18.10.2026. Окончательное решение о выдаче карты и размере кредитного лимита принимает банк.